
Chapter 1: Pengenalan kepada perakaunan — Perakaunan, sub bidang perakaunan, kerjaya dan badan profesional


Chapter 1: Pengenalan kepada perakaunan — Sejarah perakaunan dan perkembangannya


Chapter 1: Pengenalan kepada perakaunan — Penyata Kewangan
Chapter 1: Pengenalan kepada perakaunan — Andaian, Prinsip dan Batasan dalam perakaunan


Chapter 1: Pengenalan kepada perakaunan — Entiti perniagaan


Chapter 2: Klasifikasi akaun dan persamaan perakaunan — Komponen Penyata Pendapatan dan Penyata Kedudukan Kewangan

Chapter 2: Klasifikasi akaun dan persamaan perakaunan — Item setiap komponen Penyata Pendapatan dan Penyata Kedudukan Kewangan

 Prinsip Perakaunan Ting.4 - Modul 2.2 Item Setiap Akaun Perdagangan, Untung Rugi & Penyata Kewangan
View
Chapter 2: Klasifikasi akaun dan persamaan perakaunan — Persamaan Perakaunan


Chapter 2: Klasifikasi akaun dan persamaan perakaunan — Catatan Kontra dan Carta Akaun

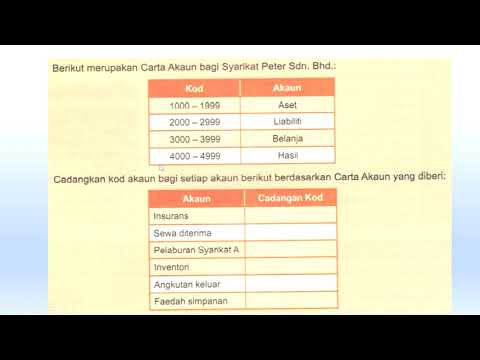
Chapter 3: Dokumen perakaunan sebagai sumber maklumat — Dokumen Perniagaan


Chapter 3: Dokumen perakaunan sebagai sumber maklumat — Dokumen Sumber


Chapter 3: Dokumen perakaunan sebagai sumber maklumat — Dokumen Bukan Sumber

Chapter 4: Buku catatan pertama — Buku Catatan Pertama


Chapter 4: Buku catatan pertama — Jurnal Am


Chapter 4: Buku catatan pertama — Jurnal Khas


Chapter 4: Buku catatan pertama — Buku Tunai


Chapter 4: Buku catatan pertama — Buku Tunai Runcit

Chapter 5: Lejar — Lejar
Chapter 5: Lejar — Sistem Catatan Bergu
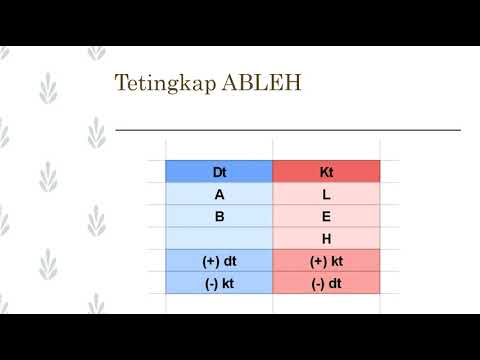
Chapter 5: Lejar — Akaun Kawalan

Chapter 6: Imbangan duga — Imbangan Duga


Chapter 6: Imbangan duga — Hubungan antara Imbangan Duga, Inventori Akhir dan Penyata Kewangan


Chapter 7: Penyata kewangan milikan tunggal tanpa pelarasan — Akaun Perdagangan dan Untung Rugi. (bentuk T dan format penyata)


Chapter 7: Penyata kewangan milikan tunggal tanpa pelarasan — Penyata Kedudukan Kewangan


Chapter 7: Penyata kewangan milikan tunggal tanpa pelarasan — Penutupan akaun hasil, akaun belanja dan akaun inventori pada akhir tempoh kewangan

 Prinsip Akaun Ting.4-7.3 Penutupan Akaun Hasil, Akaun Belanja & Inventori pada akhir tempoh kewangan
View
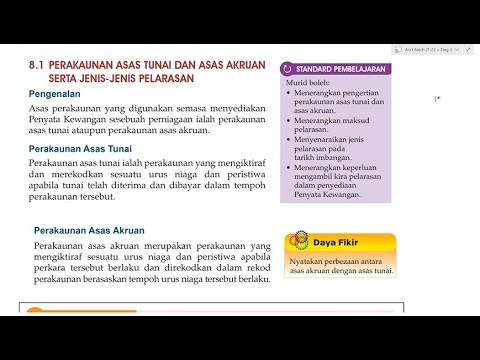
Chapter 8: Pelarasan tarikh imbangan dan penyediaan penyata kewangan milikan tunggal — Perakaunan asas tunai dan asas akruan serta jenis - jenis pelarasan
Chapter 8: Pelarasan tarikh imbangan dan penyediaan penyata kewangan milikan tunggal — Pelarasan akaun nominal
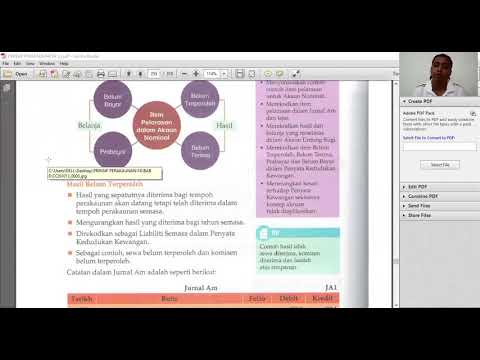
Chapter 8: Pelarasan tarikh imbangan dan penyediaan penyata kewangan milikan tunggal — Hutang Lapuk, Hutang Lapuk Terpulih dan Peruntukan Hutang Ragu

Chapter 8: Pelarasan tarikh imbangan dan penyediaan penyata kewangan milikan tunggal — Susut nilai dan Susut nilai Terkumpul
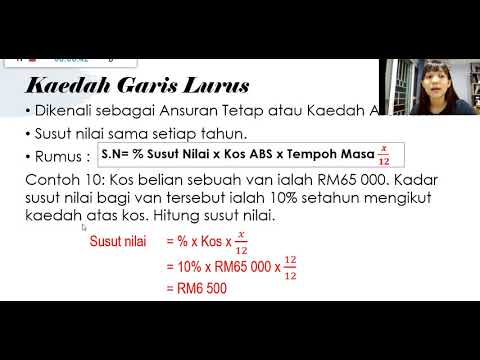
Chapter 8: Pelarasan tarikh imbangan dan penyediaan penyata kewangan milikan tunggal — Pelupusan Aset Bukan Semasa secara tunai.
Chapter 8: Pelarasan tarikh imbangan dan penyediaan penyata kewangan milikan tunggal — Imbangan Duga Terselaras

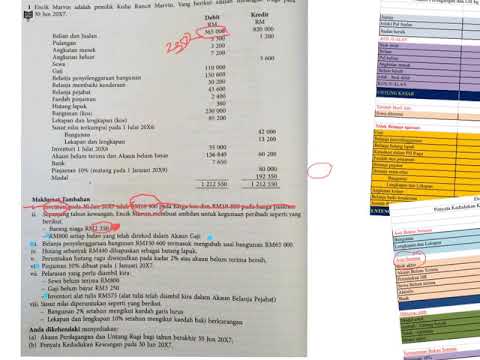
Chapter 8: Pelarasan tarikh imbangan dan penyediaan penyata kewangan milikan tunggal — Penyata Kewangan dengan pelarasan
Chapter 9: Pembetulan kesilapan — Pembetulan Kesilapan


Chapter 9: Pembetulan kesilapan — Penyata Kewangan selepas pembetulan kesilapan