
What you need to learn in this topic
1. Menerangkan maksud item pelarasan: (i) Belum Terperoleh (ii) Belum Terima (iii) Prabayar (iv) Belum Bayar
2. Menyenaraikan contoh-contoh item pelarasan untuk Akaun Nominal.
3. Merekod item pelarasan ke dalam Jurnal Am dan lejar
4. Merekod hasil dan belanja yang terselaras ke dalam Akaun Untung Rugi
5. Merekod item Belum Terperoleh, Belum Terima, Prabayar dan Belum Bayar ke dalam Penyata Kedudukan Kewangan
6. Menerangkan kesan terhadap Penyata Kewangan sekiranya konsep akruan tidak diaplikasikan
Quick Notes
Pelarasan Akaun Nominal
View
Videos
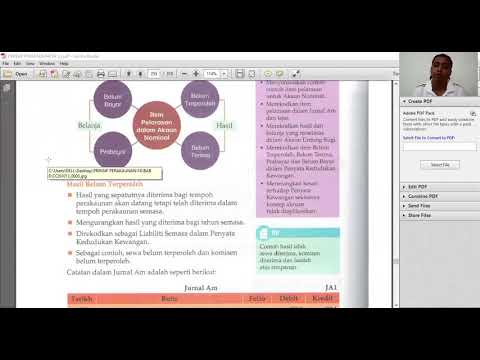
DR.KALAI SELVAN ARUMUGHAM: PELARASAN AKAUN NOMINAL
View
Pelarasan Akaun Nominal - penyediaan jurnal Am, Lejar, seterusnya APUR dan PKK
View
Flashcard
Pelarasan Akaun Nominal
Sign Up
There is no chapter or topic to show
Bab 8: Pelarasan tarikh imbangan dan penyediaan penyata kewangan milikan tunggal
Friday
01 Aug 2025
08:00 pm
Bab 8: Pelarasan
Friday
08 Nov 2024
08:00 pm
Bab 8: Pelarasan
Friday
01 Nov 2024
08:00 pm
